Πόσο αντέχει ο Έλληνας μια νέα οικονομική κρίση;
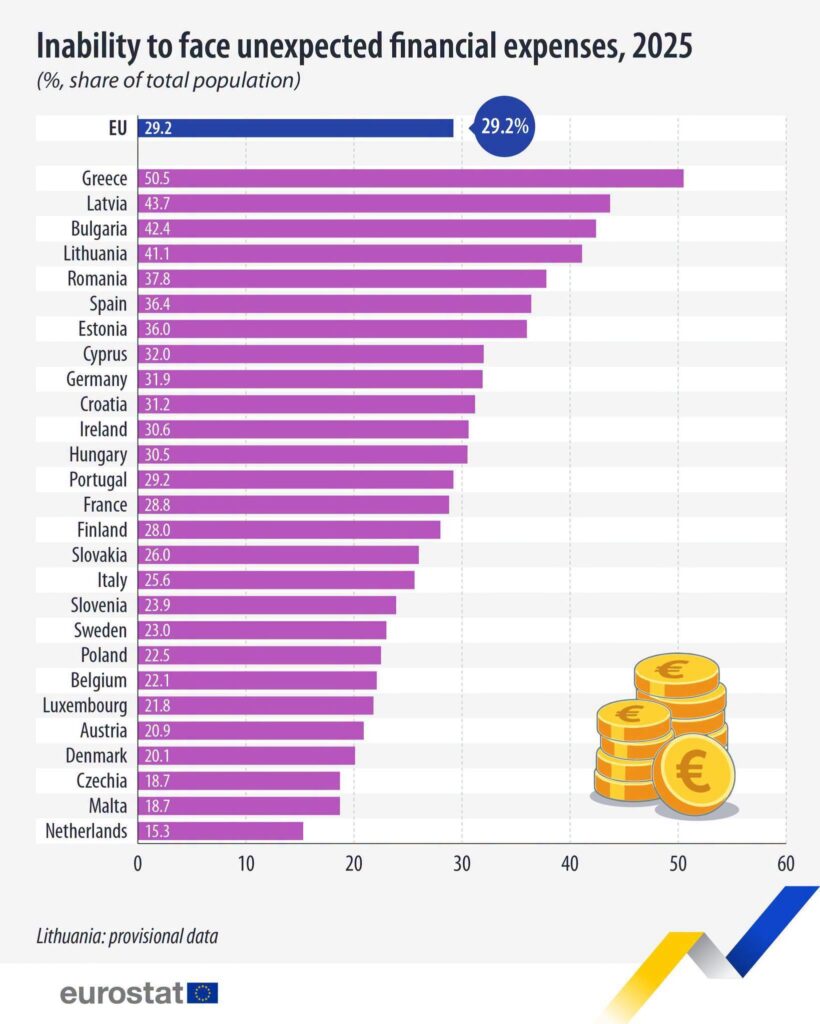
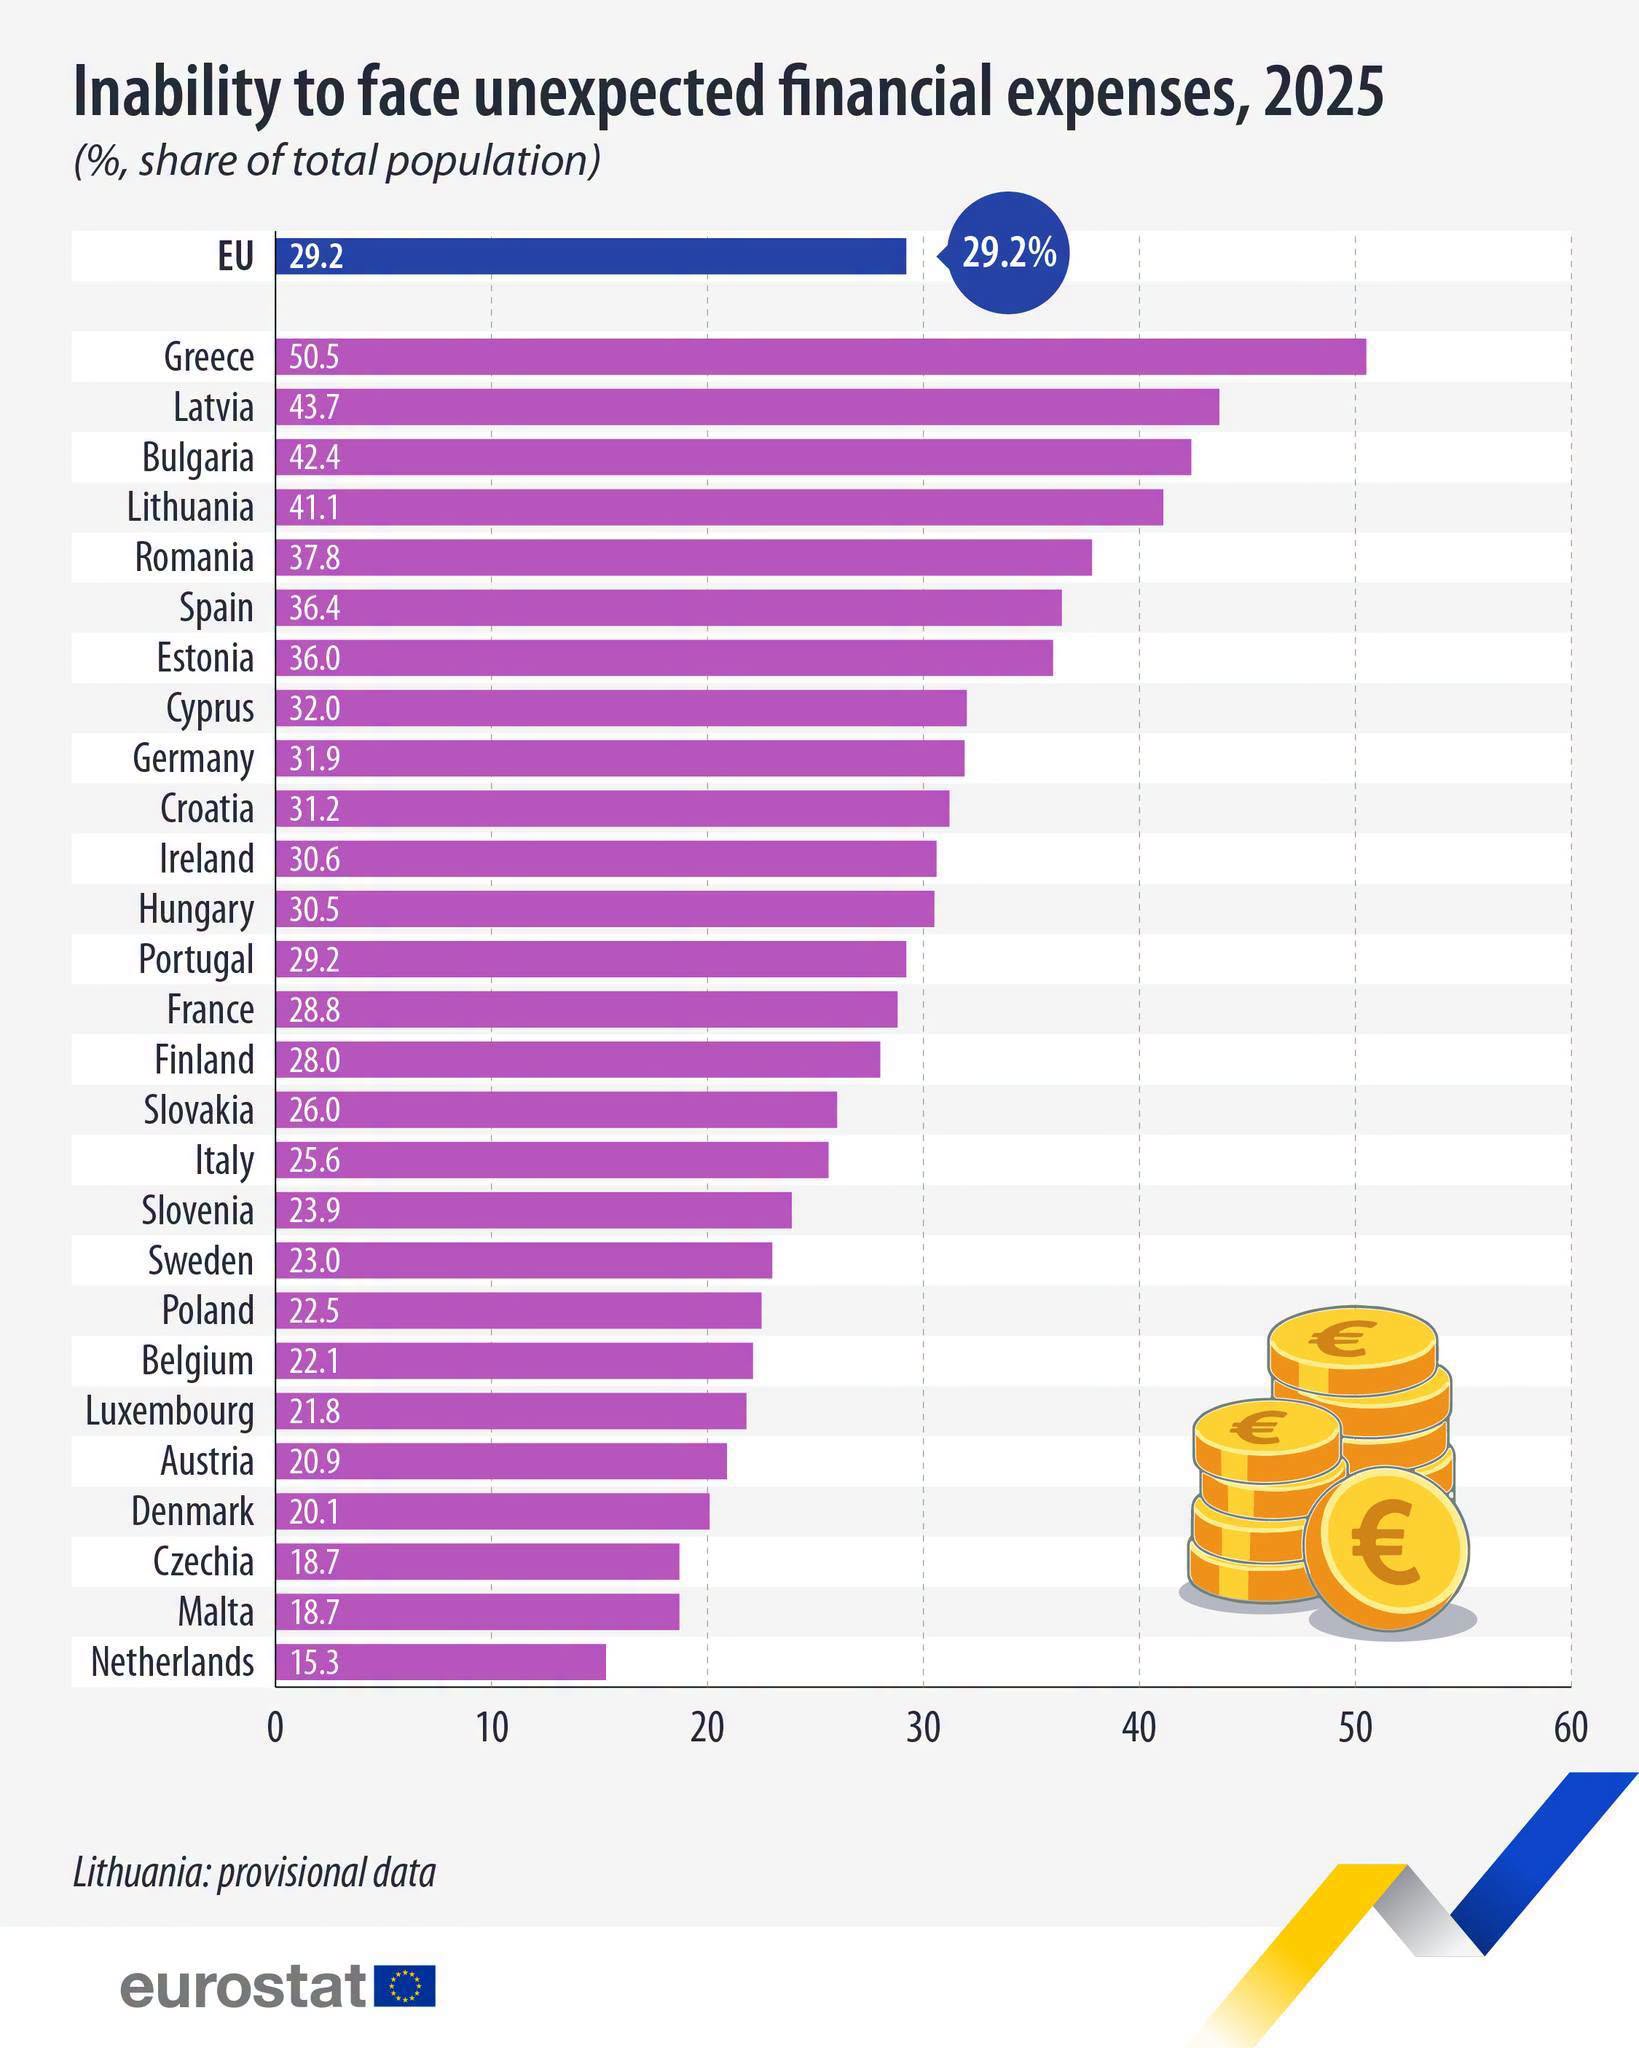
Το 50,5% των Ελλήνων δεν μπορεί να καλύψει ένα απρόβλεπτο έξοδο από δικά του χρήματα. Είναι το υψηλότερο ποσοστό στην Ευρωπαϊκή Ένωση και σχεδόν διπλάσιο από τον κοινοτικό μέσο όρο του 29,2%, σύμφωνα με τα στοιχεία της Eurostat για το 2025.
Η Ελλάδα του 2026 εμφανίζει πρωτογενή πλεονάσματα και αναπτύσσεται ταχύτερα από τον μέσο όρο της Ευρωζώνης. Η μακροοικονομική ανάκαμψη είναι πραγματική. Στο επίπεδο του νοικοκυριού, όμως, η εικόνα είναι διαφορετική. Η χώρα βγήκε από τα μνημόνια με δημοσιονομική αξιοπιστία, χωρίς όμως ένα οικονομικό «μαξιλάρι» στις τσέπες των πολιτών.
Τι μετράει η Eurostat και γιατί έχει σημασία
Ο δείκτης προέρχεται από την έρευνα EU-SILC για το εισόδημα και τις συνθήκες διαβίωσης. Είναι μία από τις εννέα συνιστώσες του δείκτη υλικής στέρησης (material deprivation) και μετρά την αναγκαστική αδυναμία να καλυφθεί μια δαπάνη, όχι την επιλογή κάποιου να μην την καλύψει. Εξετάζει δηλαδή συγκεκριμένα αν ένα νοικοκυριό μπορεί να πληρώσει ένα απρόβλεπτο έξοδο με ίδια μέσα και χωρίς δανεισμό. Το ποσό αυτό είναι περίπου ίσο με το μηνιαίο όριο φτώχειας της χώρας. Και φυσικά δεν αναφερόμαστε σε μια οικογενειακή συμφορά ή καταστροφή, αλλά για κάτι πιο απλό ή καθημερινό που μπορει να συμβεί όπως μια βλάβη σε μια ηλεκτρική συσκευή ή μία έκτακτη επέμβαση στον οδοντίατρο.
Σε επίπεδο Ε.Ε. το ποσοστό μειώθηκε κατά 0,8 μονάδες σε σχέση με το 2024. Οι διαφορές μεταξύ των κρατών-μελών όμως παραμένουν μεγάλες. Τέσσερις χώρες ξεπερνούν το 40%. Πρώτη με διαφορά είναι η Ελλάδα (50,5%) και ακολουθούν η Λετονία (43,7%), η Βουλγαρία (42,4%) και η Λιθουανία (41,1%). Στο άλλο άκρο βρίσκονται η Ολλανδία (15,3%), η Τσεχία και η Μάλτα (18,7%). Το κρίσιμο εύρημα είναι η απόσταση της Ελλάδας που απέχει 7 μονάδες από την αμέσως επόμενη χώρα και 21 μονάδες από τον μέσο όρο.
Γιατί η Ελλάδα είναι πρώτη
Η πρωτιά δεν είναι συγκυριακή. Αποτυπώνει μια δεκαετία προσαρμογής, το βάρος της οποίας έπεσε σχεδόν ολόκληρο στο διαθέσιμο εισόδημα των νοικοκυριών. Τέσσερις παράγοντες εξηγούν το μεγαλύτερο μέρος της εικόνας.
- Η αποταμίευση εξαντλήθηκε. Για μεγάλο μέρος της τελευταίας 15ετίας, το ποσοστό αποταμίευσης των ελληνικών νοικοκυριών ήταν αρνητικό ή οριακό. Πολλές οικογένειες κάλυπταν την κατανάλωσή τους ξοδεύοντας αποθέματα του παρελθόντος. Οι καταθέσεις συνολικά αυξήθηκαν, αλλά η κατανομή τους είναι άνιση, αφού ένα μικρό ποσοστό λογαριασμών συγκεντρώνει μεγάλο μέρος τους.
- Οι πραγματικοί μισθοί δεν ανέκαμψαν. Οι ονομαστικές αυξήσεις των τελευταίων ετών χάθηκαν σε μεγάλο βαθμό στον πληθωρισμό του 2022–2024. Η αγοραστική δύναμη του μέσου μισθωτού παραμένει χαμηλότερη από ότι πριν από την κρίση.
- Το κόστος στέγασης απορροφά τον προϋπολογισμό. Η Ελλάδα βρίσκεται σταθερά στις πρώτες θέσεις της ΕΕ ως προς την επιβάρυνση των νοικοκυριών από το κόστος στέγασης. Στα αστικά κέντρα τα ενοίκια πιέζονται από τη βραχυχρόνια μίσθωση και την περιορισμένη προσφορά, με αποτέλεσμα να μένει ελάχιστο περιθώριο για αποθεματικό.
- Το ιδιωτικό χρέος παραμένει βαρίδι. Οι οφειλές προς την Εφορία, τα ασφαλιστικά ταμεία και τους servicers δεσμεύουν μελλοντικό εισόδημα. Ένα νοικοκυριό σε ρύθμιση δεν έχει μόνο λιγότερα χρήματα. Έχει και μικρότερη ευελιξία να αντιδράσει σε ένα σοκ.
Το αποτέλεσμα είναι ένα μοντέλο «από μήνα σε μήνα». Το εισόδημα φτάνει για τις τρέχουσες ανάγκες, αλλά δεν περισσεύει για αποθεματικό ασφαλείας.
Μια νέα κρίση δεν θα μοιάζει απαραίτητα με εκείνη του 2010. Το πιθανότερο είναι να έρθει ως εξωτερικό σοκ: ενεργειακή αναταραχή, γεωπολιτική κλιμάκωση, ύφεση στους εμπορικούς εταίρους ή πτώση του τουρισμού. Όποια κι αν είναι η αφετηρία, οι τρόποι με τους οποίους θα φτάσει στο ελληνικό νοικοκυριό είναι γνωστοί.
Πόσο αντέχει ο Έλληνας
Αν το ένα στα δύο νοικοκυριά δεν μπορεί να καλύψει ούτε μία απρόβλεπτη δαπάνη, τότε για αυτό το μισό του πληθυσμού η αντοχή σε μια απώλεια εισοδήματος μετριέται σε εβδομάδες, όχι σε μήνες. Οι σύμβουλοι οικονομικού σχεδιασμού διεθνώς προτείνουν αποθεματικό που να καλύπτει τα βασικά έξοδα 3 έως 6 μηνών. Η πλειονότητα των ελληνικών νοικοκυριών απέχει πολύ από αυτό.
Η αντοχή του Έλληνα όμως δεν εξαρτάται μόνο από τους τραπεζικούς του λογαριασμούς. Τρία άτυπα δίχτυα ασφαλείας λειτούργησαν στην προηγούμενη κρίση. Θα λειτουργήσουν ξανά, αλλά πιο αδύναμα:
- Η οικογένεια. Η αλληλεγγύη ανάμεσα στις γενιές ήταν η μεγαλύτερη κοινωνική προστασία της δεκαετίας 2010–2020, με τις συντάξεις των γονέων να στηρίζουν παιδιά και εγγόνια. Σήμερα όσοι στήριξαν τότε είναι μεγαλύτεροι σε ηλικία και έχουν λιγότερους πόρους.
- Η ιδιόκτητη κατοικία. Το υψηλό ποσοστό ιδιοκατοίκησης προστατεύει από το ενοίκιο. Ένα ακίνητο όμως δεν είναι ρευστό χρήμα και δεν πληρώνει τον λογαριασμό του ρεύματος.
- Η άτυπη οικονομία. Βοηθά βραχυπρόθεσμα, αλλά αφήνει τον εργαζόμενο χωρίς κοινωνική προστασία ακριβώς όταν τη χρειάζεται.
Τι πρέπει να γίνει πριν έρθει η επόμενη
Η ανθεκτικότητα χτίζεται πριν από την κρίση, όχι όταν αυτή έχει ήδη ξεσπάσει. Χρειάζονται κινήσεις σε τρία επίπεδα.
- Νοικοκυριά. Ένα μικρό αλλά σταθερό ποσό κάθε μήνα σε χωριστό λογαριασμό κάνει τη διαφορά ανάμεσα στο «δανείζομαι» και στο «αντέχω». Προτεραιότητα έχει η εξόφληση του ακριβού καταναλωτικού χρέους και η ένταξη στις διαθέσιμες ρυθμίσεις πριν οι οφειλές γίνουν ληξιπρόθεσμες.
- Επιχειρήσεις. Οι μικρομεσαίες επιχειρήσεις πρέπει να κρατούν τα ταμειακά τους διαθέσιμα χωριστά από τα προσωπικά και να διατηρούν αποθεματικό ρευστότητας. Όσο η συγκυρία είναι ευνοϊκή, πρέπει επίσης να αξιοποιούν τα αναπτυξιακά και χρηματοδοτικά εργαλεία για να ενισχύσουν τον ισολογισμό τους.
- Κράτος. Τα πλεονάσματα δημιουργούν δημοσιονομικό περιθώριο, το οποίο πρέπει να κατευθυνθεί σε μέτρα που αυξάνουν μόνιμα το διαθέσιμο εισόδημα. Τέτοια μέτρα είναι η μείωση της φορολογίας της εργασίας, η αύξηση της προσφοράς προσιτής κατοικίας και η διδασκαλία οικονομικών γνώσεων από το σχολείο. Οι έκτακτες επιδοτήσεις ανακουφίζουν, αλλά δεν δημιουργούν αποθέματα.
Η Ελλάδα έχει νοικοκυρέψει τα δημόσια οικονομικά της, όχι όμως ακόμη τα οικονομικά των νοικοκυριών. Το 50,5% της Eurostat είναι μια προειδοποίηση ότι η μακροοικονομική σταθερότητα δεν μεταφράζεται αυτόματα σε οικονομική ασφάλεια για τον πολίτη.
Η επόμενη κρίση θα έρθει. Το αν θα τη ζήσουμε ως μια δύσκολη χρονιά ή ως μια νέα χαμένη δεκαετία θα κριθεί από όσα θα κάνουμε τώρα, όσο υπάρχει ηρεμία.
Πηγή: Eurostat
StartUpBusiness
Στείλτε μας το μήνυμά σας
Συμπληρώστε τα στοιχεία σας και θα επικοινωνήσουμε άμεσα μαζί σας.